


وام جنگی با طعم نجات یا بدهی؟ / روایت تسهیلاتی که قرار است بازار اجاره را آرام کند
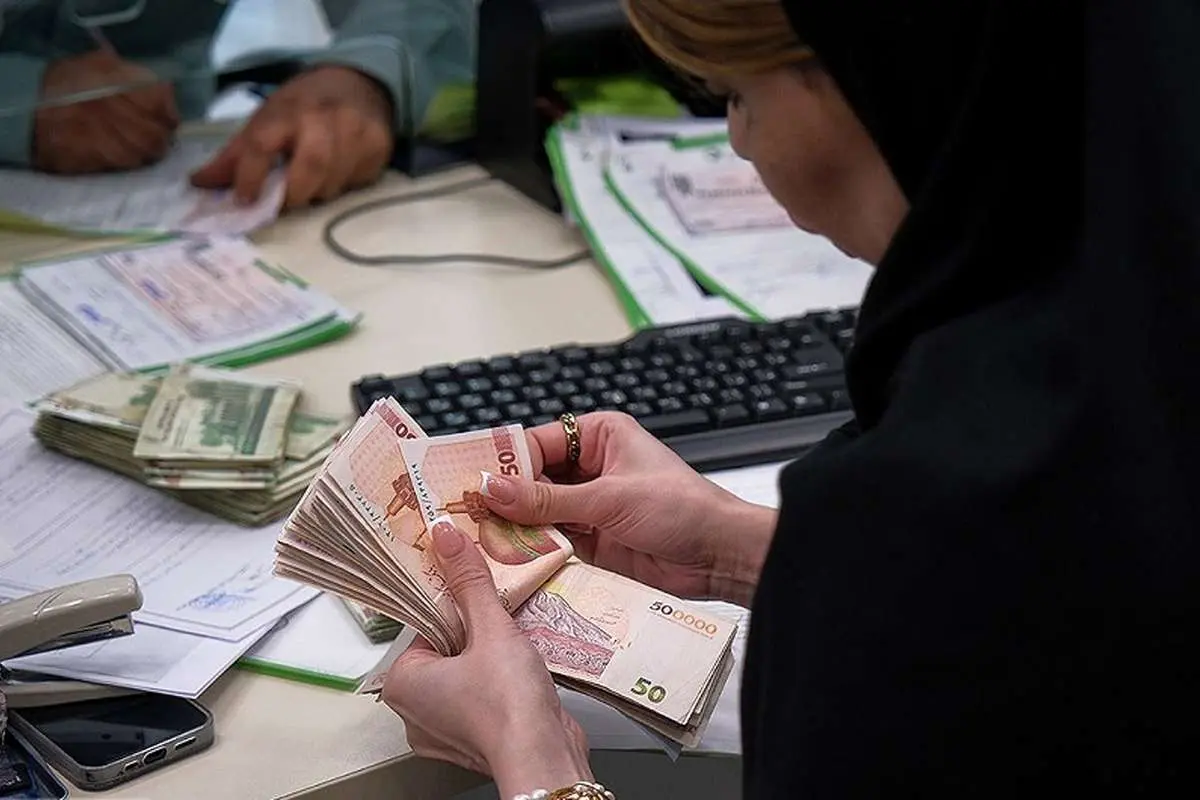
در پی تخریب گسترده حدود ۱۰۰ هزار واحد مسکونی در ۲۴ استان کشور بر اثر جنگ، دولت با نسخهای متفاوت از وام ودیعه مسکن وارد میدان شده است؛ تسهیلاتی که اینبار با برچسب «ویژه جنگ»، نرخ سود پایینتر و شرایط هدفمندتر طراحی شده تا هم فشار بازار اجاره را مهار کند و هم سرپناهی موقت برای خانوارهای آسیبدیده فراهم آورد.

به گزارش خبرنگار اقتصادی ایونا، بهدنبال خسارات سنگین واردشده به بخش مسکن، یکی از اولین پیامدهای ملموس برای خانوارها، جهش ناگهانی تقاضا در بازار اجاره بود؛ بازاری که پیش از این نیز با کمبود عرضه و افزایش قیمتها دستوپنجه نرم میکرد. در چنین شرایطی، سیاستگذار بار دیگر به ابزار آشنای «وام ودیعه مسکن» متوسل شد، اما اینبار با تغییراتی که آن را از نسخههای قبلی متمایز میکند.
مهمترین تفاوت این طرح، کاهش قابل توجه نرخ سود است. در حالی که پیشتر این تسهیلات با نرخ ۲۳ درصد ارائه میشد و عملاً بسیاری از متقاضیان را از دریافت آن منصرف میکرد، اکنون وام ودیعه ویژه جنگ بهصورت قرضالحسنه و با نرخ حدود چهار درصد در اختیار متقاضیان قرار میگیرد؛ تصمیمی که نشاندهنده تغییر رویکرد دولت در شرایط بحرانی است.
چه کسانی مشمول این وام میشوند؟
برخلاف تصور عمومی، صرف سکونت در مناطق درگیر جنگ برای دریافت این تسهیلات کافی نیست. معیار اصلی، میزان خسارت واردشده به واحد مسکونی است که بر اساس گزارشهای رسمی نهادهای مسئول از جمله بنیاد مسکن و سامانههای حمایتی تعیین میشود.
در اولویت نخست، خانوارهایی قرار دارند که خانه آنها بهطور کامل تخریب شده یا عملاً غیرقابل سکونت است. مالکان این واحدها در صورت اثبات مالکیت، امکان استفاده از تسهیلات را دارند. در مرحله بعد، مستأجرانی که محل سکونت خود را از دست دادهاند نیز میتوانند با ارائه مدارک معتبر مانند قرارداد رسمی و کد رهگیری، مشمول دریافت وام شوند.
سقف تسهیلات/ از روستا تا کلانشهر
میزان وام ودیعه ویژه جنگ، بسته به محل سکونت و شرایط خانوار، بهصورت پلکانی تعیین شده است:
-
مناطق روستایی: تا ۳۰۰ میلیون تومان
-
شهرهای کوچک (زیر ۲۵ هزار نفر): تا ۴۰۰ میلیون تومان
-
شهرهای بزرگتر: تا ۶۰۰ میلیون تومان
-
کلانشهرها: تا سقف ۷۰۰ میلیون تومان
این تنوع در سقف تسهیلات، با هدف تطبیق بهتر با هزینههای واقعی اجاره در مناطق مختلف طراحی شده است.
با وجود کاهش نرخ سود، اقساط این وام همچنان رقم قابل توجهی را به خود اختصاص میدهد. دوره بازپرداخت ۵ ساله (۶۰ ماهه) برای این تسهیلات در نظر گرفته شده است.
بر اساس محاسبات:
-
وام ۷۰۰ میلیونی: حدود ۱۲ میلیون و ۷۲۷ هزار تومان در ماه
-
وام ۵۰۰ میلیونی: حدود ۹ میلیون و ۹۰ هزار تومان در ماه
-
وام ۳۰۰ میلیونی: حدود ۵ میلیون و ۴۵۴ هزار تومان در ماه
در نهایت، دریافتکننده وام ۷۰۰ میلیونی طی پنج سال حدود ۷۸۴ میلیون تومان به بانک بازمیگرداند. یکی از چالشهای همیشگی در پرداخت این نوع تسهیلات، هجوم تقاضای غیرواقعی بوده است. در نسخه جدید، بانکها موظف شدهاند اعطای وام را به گزارشهای میدانی و استعلامهای رسمی گره بزنند تا از انحراف منابع جلوگیری شود.
در نهایت؛ وام ودیعه مسکن ویژه جنگ، تلاشی است برای پاسخ به یک بحران فوری؛ بحرانی که نهتنها زیرساختهای فیزیکی بلکه تعادل بازار مسکن را نیز تحت تأثیر قرار داده است. هرچند کاهش نرخ سود، این تسهیلات را قابلدسترستر کرده، اما سطح اقساط همچنان چالشی جدی برای بسیاری از خانوارها خواهد بود. اکنون باید دید این سیاست تا چه حد میتواند میان «حمایت فوری» و «تحملپذیری مالی» تعادل برقرار کند.
خبرنگار : عاروان
-
 12 اردیبهشت 1405قیمت نفت سقوط کرد
-
 12 اردیبهشت 1405پوشک بچه هم نجومی شد/ چرا نظارتی نیست؟
-
 12 اردیبهشت 1405کالابرگ بیشتر میشود، اما آیا این رقم به گرانی میرسد؟
-
 12 اردیبهشت 1405چالش جدی جریمه اقساط در روزهای جنگی/ چرا مصوبات اجرا نمی شوند؟
-
 12 اردیبهشت 1405واردات خودرو متوقف نشده است / ضرورت تداوم سیاستهای پایدار در بازار خودرو
-
جنجال تازه برای تاج و دنیامالی؛ اتهامهای جدید و ادعای غیرقانونی بودن وزارت ورزش
-
سوتی عجیب شبکه خبر؛ استقبال از پزشکیان با موسیقی «بازی تاجوتخت»
-
آسمان اسرائیل ناگهان کلیر شد؛ استقرار پدافند هوایی در تلآویو خبرساز شد!
-
تصاویر وحشتناک از کوچه مرگ در سیستان و بلوچستان
-
تصاویر وحشتناک از کوچه مرگ در سیستان و بلوچستان
-
آیفون ۱۸ دریایی در دیوار آگهی شد؟
-
جنجال یاسر آسانی بالا گرفت؛ استقلال تهران پیشنهاد مناظره با پرسپولیس را رد کرد
-
جنجال یاسر آسانی بالا گرفت؛ استقلال تهران پیشنهاد مناظره با پرسپولیس را رد کرد
-
 19 مهر 1405پایان ضربالاجل آمریکا
-
 24 مهر 1405نام ظریف در تجمعات شبانه با شعر توهینآمیز خبرساز شد
-
 20 مهر 1405تذکر رهبر انقلاب به صداوسیما
-
 19 مهر 1405سومین استیضاح ترامپ کلید میخورد؟
-
 19 مهر 1405معاون وزیر خارجه: جنایات میناب و لامرد را در محاکم بینالمللی پیگیری میکنیم
-
 20 مهر 1405تازه ترین آمار فوت زنان موتورسوار تهرانی
-
 22 مهر 1405افزایش کالابرگ در دو مرحله/ چه کسانی در اولویت هستند؟
-
 23 مهر 1405اعتراض صریح یوسف پزشکیان به تلویزیون؛ چرا سه نفر مقابل یک مهمان؟
-
 19 مهر 1405اعلام یک روز عزای عمومی در این استان
-
 19 مهر 1405شوهر کامالا هریس با نامزدی دوباره او مخالفت کرد


